Večina ljudi kredit vzame in prihranke veže pri banki, kjer ima račun. Koliko jih to stane, smo preverili na podatkih 12 bank in hranilnic na isti dan, 3. oktobra 2026. Razlike so večje, kot si večina predstavlja.
Ključne ugotovitve
- Stanovanjski kredit: pri kreditu 150.000 € za 20 let s fiksno obrestno mero je bila razlika med najcenejšo in najdražjo banko več kot 14.000 €, upoštevajoč vse stroške.
- Depozit: za 10.000 € vezanih za eno leto je najboljša banka plačala 250 € obresti, najslabši dve pa po 90 €. Med njima je tudi največja slovenska banka.
- Oglaševana obrestna mera zavaja: pri potrošniških kreditih je bila razlika med oglaševano obrestno mero in dejansko ceno (EOM) pri eni od bank kar 2,58 odstotne točke.
Stanovanjski krediti: več kot 14.000 € razlike
Primerjali smo kredit 150.000 € za 20 let za obstoječo stranko pri razmerju med kreditom in vrednostjo nepremičnine 75 %, redne ponudbe brez časovno omejenih akcij. Upoštevani so vsi stroški, ki jih plačaš banki: obresti, strošek odobritve, cenitev ter mesečni strošek vodenja kredita in računa, ki ga banka zahteva. Ker stroška zavarovanja ne štejemo, so upoštevane obrestne mere, ki ne zahtevajo življenjskega zavarovanja.
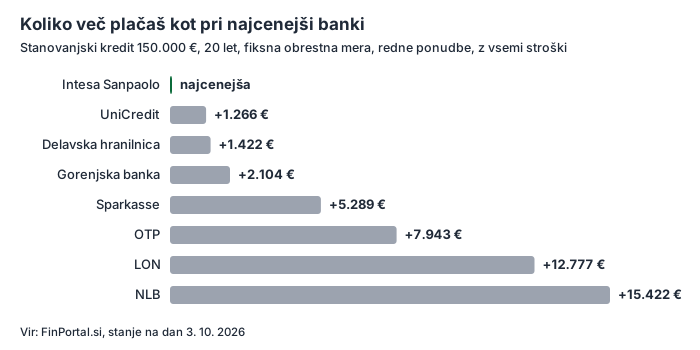
Fiksna obrestna mera (8 bank):
| Banka | Obrestna mera | EOM | Mesečni obrok | Skupaj plačaš |
|---|---|---|---|---|
| Intesa Sanpaolo* | 3,45 % | 3,64 % | 875 € | 210.202 € |
| UniCredit | 3,55 % | 3,72 % | 879 € | 211.468 € |
| Delavska hranilnica | 3,50 % | 3,73 % | 879 € | 211.623 € |
| Gorenjska banka | 3,60 % | 3,77 % | 881 € | 212.306 € |
| Sparkasse | 3,80 % | 3,94 % | 896 € | 215.490 € |
| OTP banka | 3,90 % | 4,08 % | 908 € | 218.145 € |
| LON | 4,10 % | 4,37 % | 924 € | 222.979 € |
| NLB | 4,30 % | 4,49 % | 939 € | 225.623 € |
* Intesa Sanpaolo strošek odobritve določi ob sklenitvi pogodbe in ga javno ne objavlja, zato v znesku ni vključen. Dejanski skupni znesek je zato lahko nekoliko višji.
Razlika med najcenejšo in najdražjo banko je 15.422 €, kar je približno 64 € na mesec skozi celih 20 let. Tudi če bi Intesa zaradi stroška odobritve zdrsnila za UniCredit, bi razlika ostala več kot 14.000 €.
Spremenljiva obrestna mera (11 bank):
Banke pri spremenljivi obrestni meri računajo z različnimi vrednostmi EURIBOR-ja, objavljenimi na različne dneve. Da primerjamo ceno banke in ne datuma objave, smo vse ponudbe izračunali z enakim EURIBOR-jem in pribitkom posamezne banke. Pribitek je del obrestne mere, ki ga določi banka in ostane enak skozi celotno dobo kredita. Bank je 11, ker Addiko Bank stanovanjskih kreditov ne ponuja.
| Banka | Pribitek | Obrestna mera* | EOM | Mesečni obrok | Skupaj plačaš |
|---|---|---|---|---|---|
| BKS Bank | 0,875 % | 3,875 % | 4,03 % | 904 € | 217.287 € |
| Intesa Sanpaolo | 1,00 % | 3,92 % | 4,13 % | 911 € | 219.016 € |
| LON | 1,10 % | 4,02 % | 4,28 % | 918 € | 221.494 € |
| UniCredit | 1,20 % | 4,12 % | 4,31 % | 924 € | 222.230 € |
| Sparkasse | 1,25 % | 4,17 % | 4,32 % | 926 € | 222.542 € |
| Delavska hranilnica | 1,20 % | 4,12 % | 4,37 % | 927 € | 223.312 € |
| OTP banka | 1,35 % | 4,27 % | 4,47 % | 937 € | 225.231 € |
| DBS | 1,45 % | 4,37 % | 4,54 % | 941 € | 226.448 € |
| NLB | 1,45 % | 4,37 % | 4,56 % | 945 € | 227.012 € |
| Primorska hranilnica | 1,45 % | 4,37 % | 4,57 % | 945 € | 227.182 € |
| Gorenjska banka | 1,60 % | 4,52 % | 4,73 % | 954 € | 229.847 € |
* Izračunano s 6-mesečnim EURIBOR-jem 2,92 % (povprečje septembra 2026) in pribitkom banke. BKS Bank EURIBOR po svojem ceniku zaokroži navzgor na 1/8 % (na 3,00 %), kar je upoštevano. OTP banka je vezana na 3-mesečni EURIBOR, zato je njena primerjava po pribitku.
Pribitki so se gibali od 0,875 % do 1,60 %, kar pri tem kreditu pomeni 12.560 € razlike oziroma približno 50 € na mesec. BKS Bank ima najnižji pribitek, a EURIBOR zaokroži navzgor, zato je njena obrestna mera 3,875 % in ne 3,80 %. Takšne podrobnosti so zapisane v ceniku, zato je vredno prebrati tudi drobni tisk.
Razlike niso posledica izbranega primera. Pri dobi od 15 do 30 let, pri 80 % LTV ali za nekomitente je bila razlika med najcenejšo in najdražjo banko od 9.000 € do 26.700 €.
Depoziti: najboljša banka plača 2,8-krat več
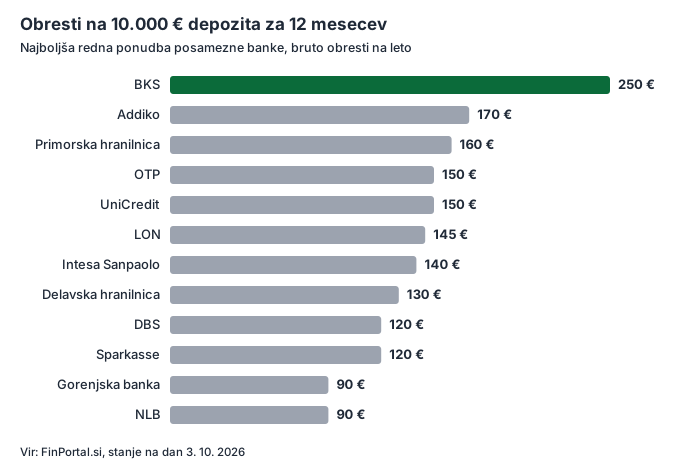
Za depozit 10.000 € za 12 mesecev smo pri vsaki banki vzeli najboljšo redno ponudbo, brez časovno omejenih akcij. Kjer banka ob sklenitvi prek spletne banke ponudi višjo obrestno mero, smo upoštevali to.
| Banka | Obrestna mera | Obresti na leto (bruto) |
|---|---|---|
| BKS Bank | 2,50 % | 250 € |
| Addiko Bank | 1,70 % | 170 € |
| Primorska hranilnica | 1,60 % | 160 € |
| OTP banka | 1,50 % | 150 € |
| UniCredit | 1,50 % (spletna sklenitev) | 150 € |
| LON | 1,45 % | 145 € |
| Intesa Sanpaolo | 1,40 % | 140 € |
| Delavska hranilnica | 1,30 % | 130 € |
| DBS | 1,20 % | 120 € |
| Sparkasse | 1,20 % (spletna sklenitev) | 120 € |
| Gorenjska banka | 0,90 % | 90 € |
| NLB | 0,90 % (spletna sklenitev) | 90 € |
Pri 10.000 € je razlika 160 € na leto, pri 50.000 € pa že 800 € na leto. Največja slovenska banka, pri kateri ima prihranke veliko ljudi, je bila skupaj z Gorenjsko banko na zadnjem mestu, in to celo ob sklenitvi prek spleta. V poslovalnici NLB ponuja le 0,70 %.
Vloge so pri vseh bankah zajamčene do 100.000 € na vlagatelja. Pri podružnicah tujih bank, kot je BKS Bank, jih krije jamstvena shema matične države, ki prav tako jamči do 100.000 €. Več v članku Jamstvo za vloge do 100.000 €.
Potrošniški krediti: oglaševana obrestna mera ni prava cena
Pri potrošniškem kreditu 10.000 € za 5 let so bile razlike v skupnem znesku manjše, do 914 €. Bolj poučno je nekaj drugega: kako zelo se lahko oglaševana obrestna mera razlikuje od dejanske cene kredita (EOM), ki vključuje stroške odobritve, vodenja in obvezen račun.
| Banka | Oglaševana obrestna mera | EOM |
|---|---|---|
| Delavska hranilnica | 4,90 % | 7,48 % |
| LON | 5,50 % | 8,05 % |
| Intesa Sanpaolo | 5,30 % | 7,36 % |
Banka z nižjo oglaševano obrestno mero je lahko na koncu dražja. Zakaj je tako, je razloženo v članku Enaka obrestna mera ni enak kredit.
Kaj to pomeni zate
- Primerjaj vsaj tri banke, preden podpišeš pogodbo za kredit ali vežeš prihranke. To je najhitrejši prihranek, ki ga lahko dosežeš.
- Primerjaj EOM, ne obrestne mere. EOM vključuje stroške, ki jih oglas ne pokaže. Izračunaš jo v EOM kalkulatorju.
- Pri spremenljivi obrestni meri primerjaj pribitek. EURIBOR je za vse banke enak, pribitek pa določi banka in velja do konca kredita.
- Preveri spletno sklenitev. Nekatere banke za depozit, sklenjen prek spletne banke, plačajo več kot v poslovalnici.
- Pri depozitu ni treba ostati pri svoji banki. Plače za depozit pri drugi banki običajno ni treba prenesti. Preveri pa pogoje, saj nekatere banke zahtevajo odprt račun.
Aktualne ponudbe vseh bank, ki se osvežujejo vsak dan, najdeš v primerjavi stanovanjskih kreditov, primerjavi potrošniških kreditov in primerjavi depozitov.
Metodologija
- Datum podatkov: 3. 10. 2026. Podatki so iz uradnih cenikov in spletnih strani bank, ki jih FinPortal.si zajema vsak dan. Ključne številke smo preverili tudi neposredno v cenikih bank.
- Stanovanjski kredit: 150.000 €, 20 let, obstoječa stranka s plačo pri banki, razmerje med kreditom in vrednostjo nepremičnine 75 %, redne ponudbe brez akcij in brez obveznega življenjskega zavarovanja. Skupni znesek vključuje obroke, strošek odobritve, cenitev (če je banka ne objavi, upoštevamo 300 €) ter mesečni strošek vodenja kredita in najcenejšega računa, ki ga banka zahteva za ponujeno obrestno mero.
- Spremenljiva obrestna mera: izračunana z enotnim 6-mesečnim EURIBOR-jem 2,92 % (povprečje septembra 2026, vir ECB) in pribitkom posamezne banke; pri BKS Bank z zaokroževanjem EURIBOR-ja navzgor na 1/8 %, kot ga določa njen cenik.
- Občutljivost: iste izračune smo ponovili za dobo 15, 25 in 30 let, za 80 % LTV in za nekomitente. Razlike med bankami so v vseh primerih ostale večje od 9.000 €.
- Potrošniški kredit: 10.000 €, 5 let, obstoječa stranka, redne ponudbe brez obveznega zavarovanja, enaka pravila za stroške.
- Depozit: 10.000 €, 12 mesecev, najboljša redna ponudba posamezne banke, vključno s spletno sklenitvijo, bruto obresti pred davkom.
- Zajete banke: vseh 12 bank in hranilnic, ki jih spremlja FinPortal.si. Kjer banka ponudbe za posamezen scenarij nima, je v tej primerjavi ni.
- Ponudbe se spreminjajo, zato se lahko vrstni red bank od dneva do dneva razlikuje.
Podrobnosti zajemanja podatkov so opisane v metodologiji.
Podatki za prenos
Vse številke iz študije so na voljo v datoteki CSV za prenos (odpre se v programu Excel).
Za medije: podatke lahko prosto citirate in uporabite. Prosimo, navedite vir FinPortal.si s povezavo na to študijo. Za dodatne izračune ali druge scenarije nam pišite na info@finportal.si.
Študija je informativne narave in ni finančni nasvet.